

海外市场系列报告:洞察日本新兴小家电品类背后的机会
日本,易被忽略的巨大消费市场机会
当前,跨境电商出海日本正迎来前所未有的机遇。作为全球第四大电商市场,日本电商规模已达1919亿美元,并以年均6.1%的增速持续扩张,为跨境卖家提供了坚实的市场基础。(数据来源:GlobalData)
日本市场展现出鲜明的消费分层特征。一方面,60岁以上“银发一族”的线上购物渗透率已达到72%,平均年消费23万日元,他们对健康产品和适老用品需求旺盛(数据来源:R&A electronics);另一方面,追求个性的Z世代愿意为符合审美的设计支付溢价,成为时尚、创意品类的重要客群。这种多元化的消费格局,为中国卖家提供了丰富的切入机会。从品类表现来看,男士功能服装、小型家电、家居收纳等超过40个品类年增速均超50%,增长势头强劲。(数据来源:亚马逊全球开店)
小家电的意外机遇
日本小家电市场展现出稳健的增长潜力,预计至2029年市场规模将达35.5亿美元,年均复合增长率维持在3.10% 。这一增长主要由线上渠道扩张、消费者对高性价比和空间节约型产品的需求驱动。(数据来源: Mordor Intelligence)例如,知名低价零售商3COINS热销的便携加湿器、多功能无线充电器等产品,价格多集中在1,100至4,180日元区间,印证了市场对功能集成、设计简约、价格亲民小家电的旺盛需求。
图片来源:公开搜索3COINS–商店指導–APIA
在品类机会上,除了持续增长的美容仪器和厨房小电,一些满足特定生活场景的细分品类也值得关注,例如用于宠物看护的手机远程监控摄像头。日本消费者对产品的细节设计、材质环保性及包装美学普遍抱有较高期待。因此,卖家在选品时,若能聚焦“小空间居住解决方案”(如可折叠、多功能产品)并强调日系简约风格,将更容易获得市场青睐。
聚焦空气净化器品类:
新兴品牌正加速挑战本地传统巨头
益普索中国相关团队针对日本空气净化器市场进行一项立体而细致的调研,通过自有的全球性消费者调研数据库Ipsos.Digital进行消费者问卷调研,结合公开行业数据、电商数据和当地专家深度访谈,形成了完整而深刻的市场洞察,相关结果汇总成了《2025日本家用空气净化器市场调研报告》,这里我们列出部分市场的关键发现:
洞察1
过去六年,日本家用空气净化器市场保有量稳步攀升,自2018年的2,615万台增长至2023年的3,033万台。2020–2022年的公共卫生事件显著加速了市场教育,带动保有量在短期内激增。
2024年全球家用空气净化器市场规模超过300亿元。亚太、北美和欧洲是三大核心消费区。其中,日本市场在全球占据重要地位,预计其市场规模达50+亿元,占全球总份额约17%,仅次于美国,已然是全球第二大单一消费市场。
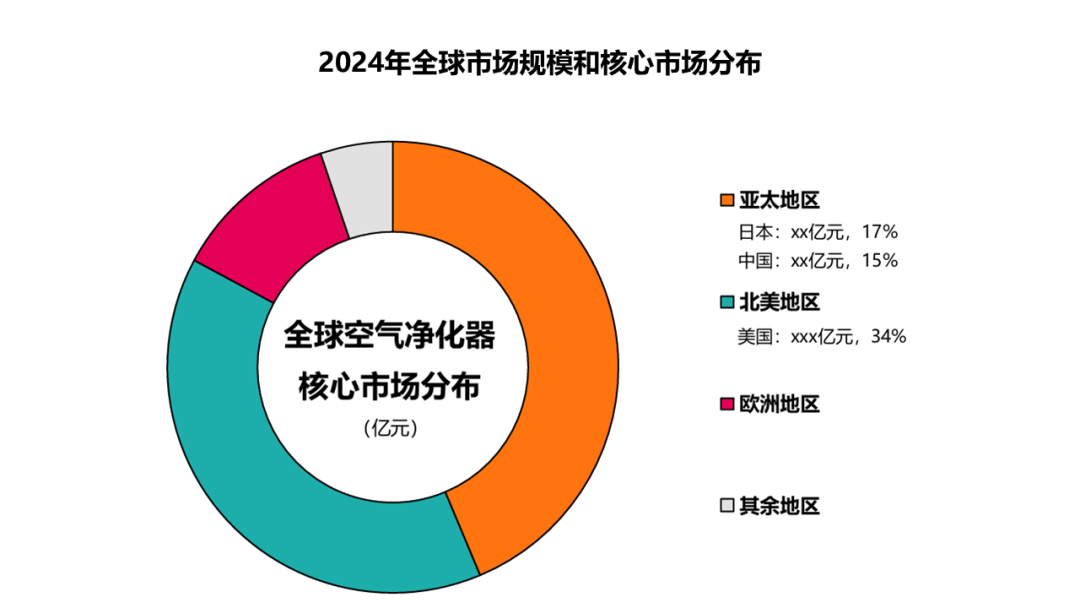
来源: 益普索 《2025 日本家用空气净化器市场调研报告》
当前日本市场空气净化器家庭渗透率不到40%,距离同类健康舒适类家电产品——智能马桶盖(普及率74%)仍有显著差距。智能马桶盖与空气净化器类似,并非传统的“生活必需品”,而是提升个人卫生和生活品质的消费升级产品,该品类的发展路径在一定程度上反映了日本消费者对健康、洁净、舒适等生活品质提升的支付意愿。参照其发展路径,空气净化器作为同类健康品质家电,其渗透率具备向该水平(70%-80%)长期靠拢的潜力。
洞察2
过去十年(2014-2024年),日本向三大都市圈(东京圈、名古屋圈、大阪圈)的人口流动持续活跃,年均迁入人口近80万。对于迁入者而言,其生活环境发生了显著变化:人口的高度聚集,不仅导致居住密度增加和交通污染加剧,也使得室内过敏原(如花粉、尘螨)更易富集,共同构成了“都市型空气健康风险”,进而提升了其对洁净空气的关注度与需求,为市场提供了持续的增量来源。
同时,得益于家用型产品的技术升级,部分中高端型号可以大规模渗透进入工商业场所。在诊所、宠物店、养老院、酒店、健身房等人员聚集且注重环境品质的场所,空气净化器已从“可选项”演变为“标准配置”,日本消费者对于洁净空间的需求,早已从家庭室内拓展到了公共空间。
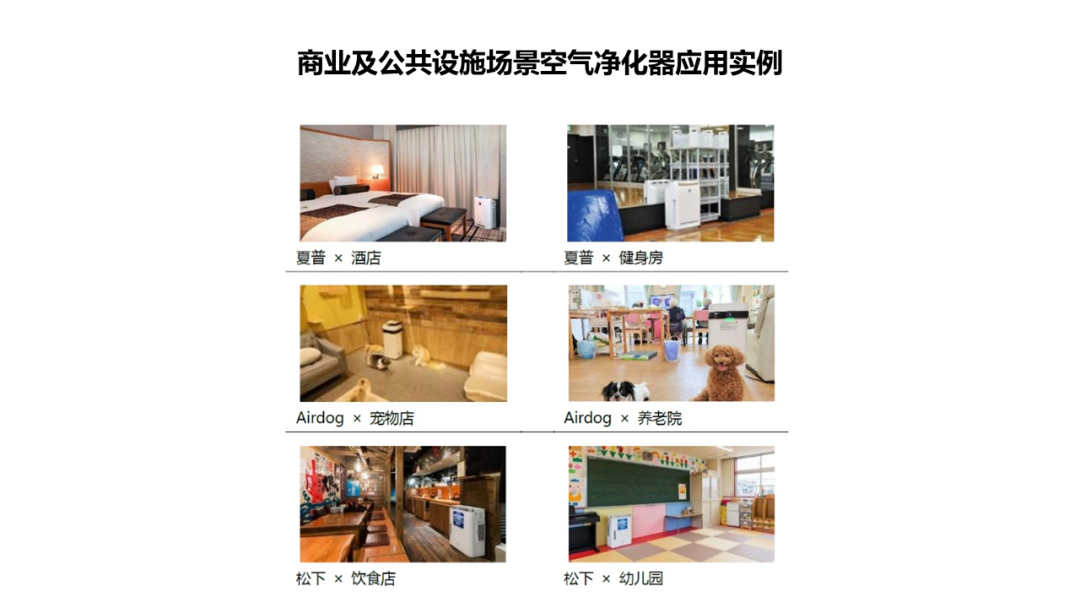
来源: 益普索 《2025 日本家用空气净化器市场调研报告》
洞察3
过去10年,中国电商行业诞生了无数充满活力的新品牌,造就了“新消费”繁荣的盛景。日本市场相对更加壁垒森严,巨头们往往牢牢把握市场领先份额,但我们在研究中也发现,个别“新势力”实现突围,快速上升成为市场重要的玩家。
从销量份额来看,日本空气净化器市场仍由本土家电巨头主导,夏普、松下与大金凭借其作为日本传统家电品牌强大的影响力和广泛的渠道网络,占据了近70%的市场销量份额,稳居市场前三;其余日本新兴品牌(Iris Ohyama)和高端外来品牌(戴森、Airdog)市场份额与传统三强差距较大 。不过,从销售额的角度来看,市场竞争格局则有所不同:高端外来品牌(戴森、Airdog)通过成功的品牌溢价和高客单价策略,在中高端市场占据了主导地位。
为了更精准地剖析日本空气净化器市场的价值分层与竞争格局,我们进一步对日本空气净化器市场进行价格带划分。该划分标准主要基于以下两个关键数据锚点:1)根据日本政府统计,2024年空气净化器平均零售价约46,269日元;2)行业专家认为售价超过55,000日元的产品具备高端属性。综合考虑这两点,我们在问卷中设定了5万日元以上和7万日元以上两个价格区间。
从调研结果来看,购买5万日元以上中高价格带产品的消费者,占全体消费者的27%。其中,购买7万日元以上超高价格带产品的消费者,占比为 9%。超过四分之一的消费者愿意为更高价值的产品支付超过5万日元的价格,这表明中高价格带市场已拥有一定消费者基础。
洞察4
深挖消费者关注的性能特点,我们发现日本消费者相较提升综合使用体验的性能特点,更为注重产品的净化“硬实力”。
“高精度净化(去除PM2.5/细微颗粒物)”、“净化效率(如净化速度)”、“滤网技术”和“除臭能力”这四项直接关乎净化效果的指标,全部位于“高选择比例、高重要性”的右上象限。这说明,无论营销概念如何,产品最根本的净化硬实力,是打动日本消费者的第一前提。
在核心净化能力之外,“静音效果”是在选择比例上,与核心净化指标并驾齐驱的体验性功能。这清晰地揭示出,“噪音”是消费者在使用场景中最大的痛点,尤其是在卧室等需要安静环境的场合(与之前“改善睡眠质量”的购买动机高度吻合)。一台安静的净化器,其价值在消费者心中等同于高效的净化能力。相比之下,“自动模式”、“手机远程操作”等智能化功能,虽然也被较多消费者选择,但其重要性得分相对较低,非“核心决胜点”。
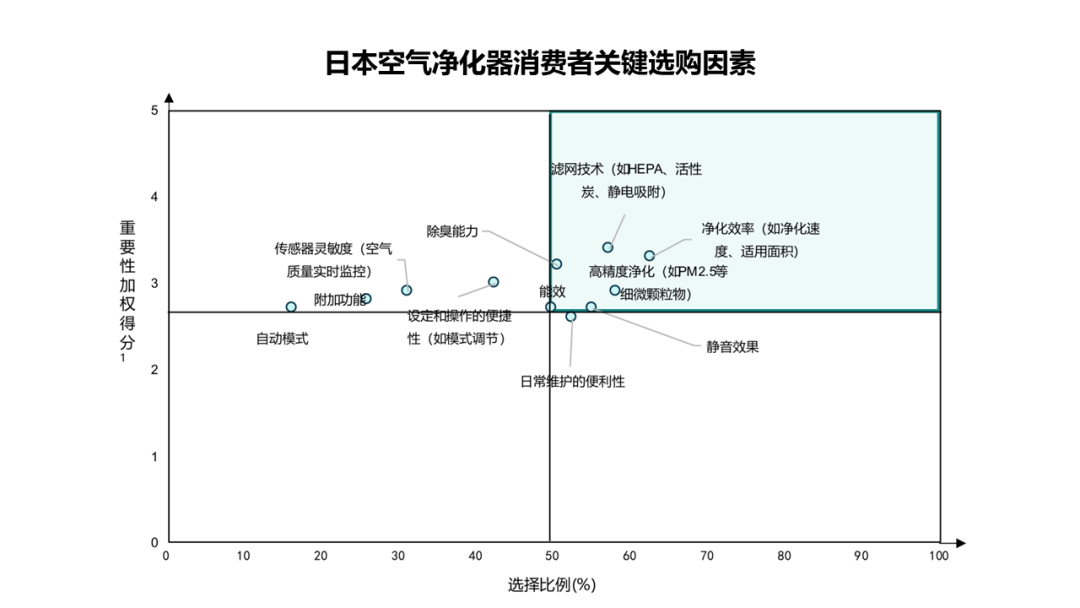
来源: 益普索 《2025 日本家用空气净化器市场调研报告》
研究启示
一个看似封闭、动作相对迟缓的海外市场,竟然也可以拥有明显的电商新品牌的高速发展土壤,中国出海企业凭借过硬的技术和供应链优势,只要能够贴近海外市场需求、因地制宜地实施科学规划、稳步落地,就能在最让人意想不到的细分市场中取得后发而先至的商业成功。