汽车大航海时代: 当“新科技”遇上“地缘政治”,车企如何破局?

汽车大航海时代: 当“新科技”遇上“地缘政治”,车企如何破局?

2025年11月-12月,益普索对31个市场,23,722名成年人调研,产出了[2026益普索全球汽车消费者需求与态度洞察报告]。

中国汽车工业协会数据表示:2023年,中国超越日本成为世界最大汽车出口国。2025年,整车出口量创下710万辆的历史新高。


电动化重塑能源形式、AI推动智能化升级,汽车功能越来越多由软件而非硬件决定,硬件只是载体,软件才是差异化的核心。这些新科技正持续与汽车产业深度融合。然而,全球不同市场的消费者对于这些变革的接受度却呈现出高度的碎片化。


2025年11月21日至12月5日,益普索对31个市场,23,722名成年人进行调研。产出了[2026益普索全球汽车消费者需求与态度洞察报告],本文基于此报告的核心数据,系统解析全球汽车市场的分化格局与发展趋势。


一、市场分化:电动化浪潮下的“冰与火”

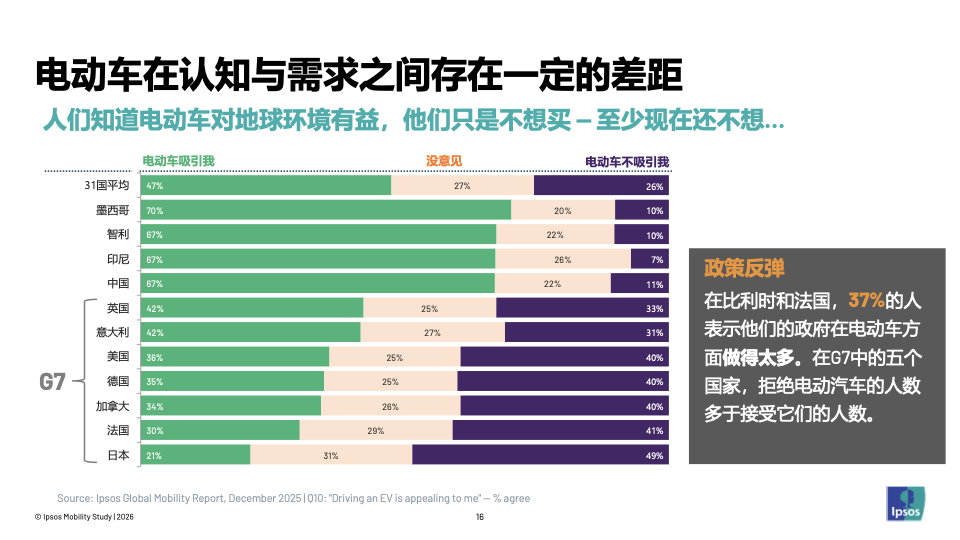
全球54%的受访者认为电动车对地球环境有益,但仅47%认为电动车对自己有吸引力。这种落差并非简单的"不了解"——受访者接受的是"电动车对地球有益"这个抽象概念,但排斥的是"我要买的那辆具体的电动车"。这是远在天边的环保责任 vs 近在眼前的实际顾虑:续航焦虑、充电便利性、折旧成本……每一个具体问题都在消解抽象的"环保好感"。


从吸引力排名来看,墨西哥(70%)、印尼(67%)、中国(67%)位列前三;而比利时(31%)、法国(30%)、日本(21%)则位列末尾。日韩、北美及欧洲整体对电动车的吸引力偏低。与中国市场的火热形成鲜明对比的是海外市场的“冷静”。在G7 中的日本、法国、加拿大、德国、美国这五个国家,拒绝电动汽车的人数甚至多于接受的人数。


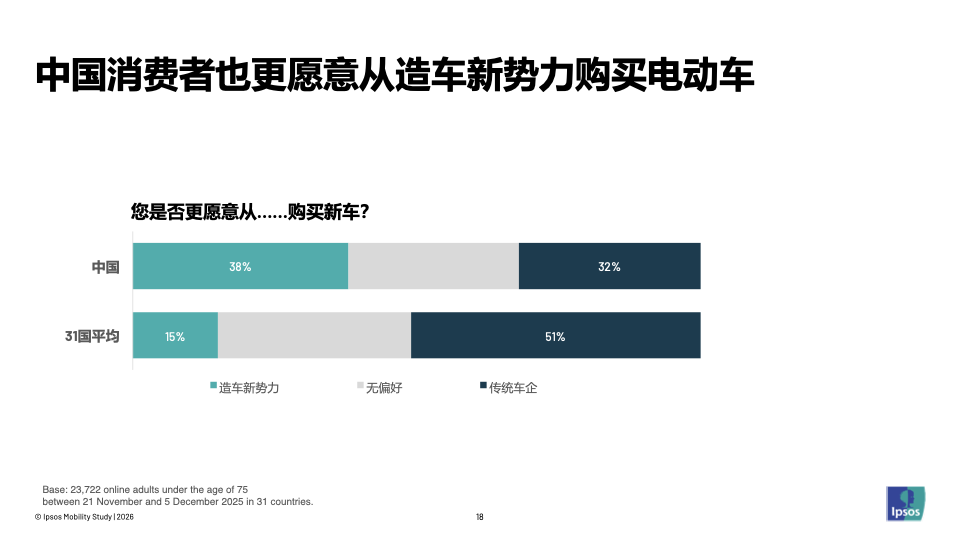
此外,品牌信任度也存在地域差异。38%的中国受访者更愿意从“造车新势力”购买电动车,远超全球平均(15%),这说明中国市场已跨越"信任门槛"——消费者不再因为品牌的历史积淀而选择,而是基于产品力做出判断;而在海外市场,受访者在现阶段依然更信任传统车企推出的电动车型。


二、科技重塑:拥抱智能驾驶与警惕“科技疲劳”

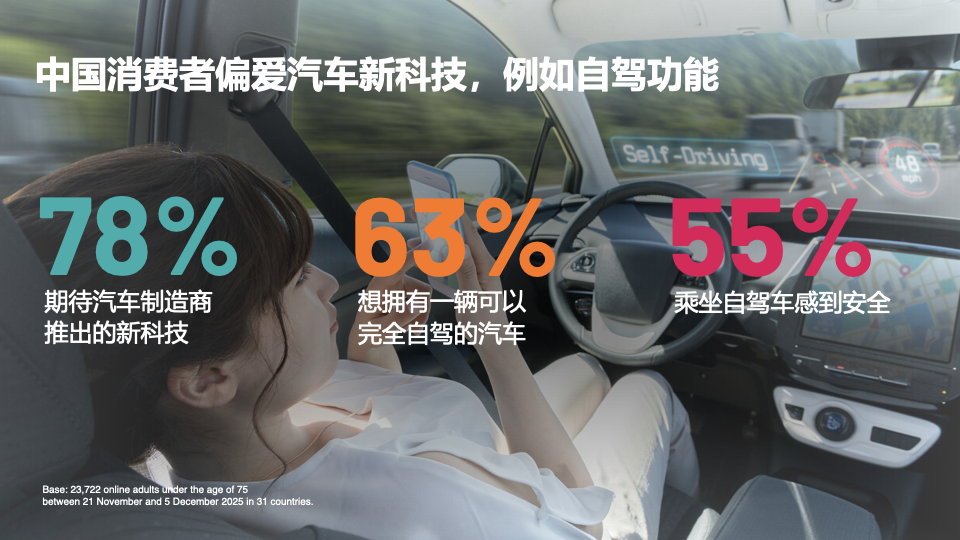
如今的汽车早已不是单纯的代步工具。对于这些接踵而至的新科技,中国消费者展现出了极大的热情:78%的中国受访者期待汽车制造商推出的新科技,63%想拥有一辆完全自动驾驶的汽车,55%表示乘坐自驾车会感到安全。


但即便在中国,55%的安全感比例也非压倒性多数。这也提示着车厂:建立用户对自驾车的心理防线和信任感任重道远。


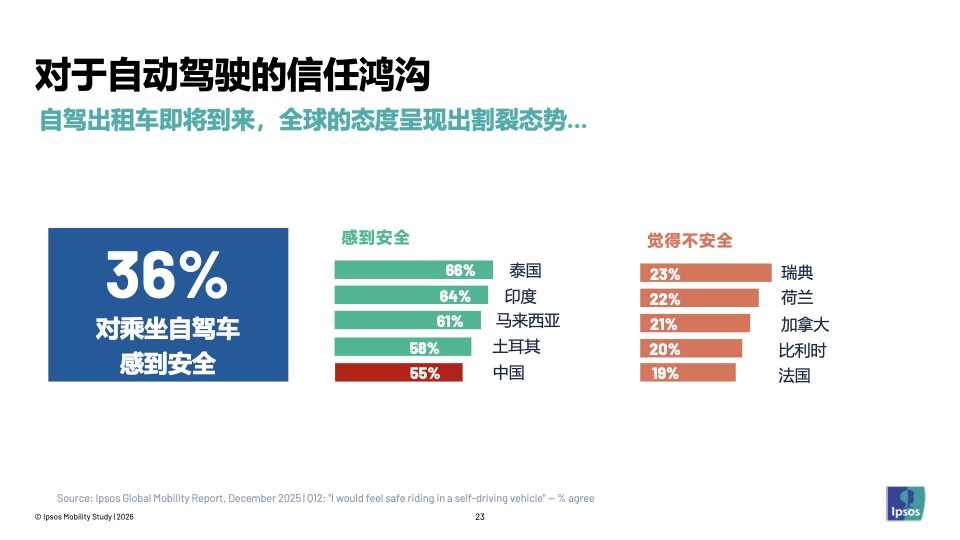
在海外市场,人们对新科技的态度则更加审慎。平均仅47%的海外受访者期待新科技,只有36%对乘坐自驾车感到安全。对于即将到来的自驾出租车(Robotaxi),全球的态度呈现出割裂态势。泰国、印度、马来西亚、土耳其及中国受访者对自驾车的安全感较高;瑞典、荷兰、加拿大、比利时、法国则偏低。


报告在印尼的数据中发现了有趣的“印尼悖论”:印尼有高达84%的受访者觉得车上的“科技过多”,但同时又有51%的人觉得自驾车是安全的。这提醒了车企:“科技疲劳”并不等于抵制科技。消费者真正需要的是让他们觉得“有用”的新科技,而不是车企一味的堆砌功能。


三、信任通货:数据隐私成新能源破局关键

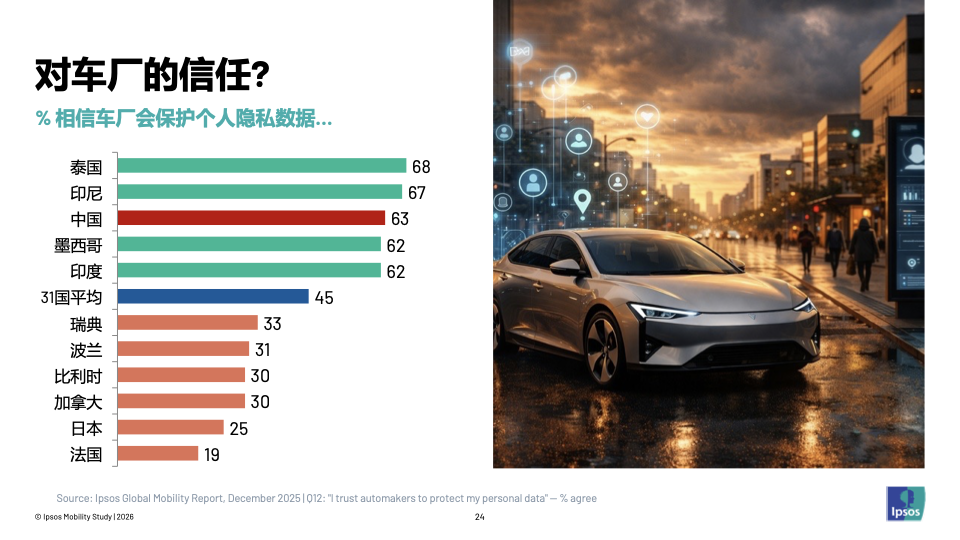
当汽车变得越来越智能,数据隐私便成了绕不开的话题。全球平均约有45%的受访者相信车厂会保护他们的个人隐私数据。泰国、印尼、中国、墨西哥、印度消费者对车厂比较信赖;法国、日本、加拿大、比利时、波兰、瑞典则偏低。


一个不容忽视的强关联是:对车厂保护个人隐私比较不信任的国家,往往也是对电动车兴趣度没那么高的市场。隐私信任,已经成为新能源汽车进入新市场的隐形通行证。


四、出海破局:地缘政治博弈下的出海与“本地化”

中国在2023年已超越日本成为世界最大汽车出口国,2025年整车出口量创下新高的710万辆。然而,近两年出口的增幅已出现趋缓的趋势。究其原因,一方面是地缘政治影响下,欧美各国对新能源车进口采取了高关税措施;另一方面,则是中国车企开始调整战略,增加对海外投资并设厂生产。


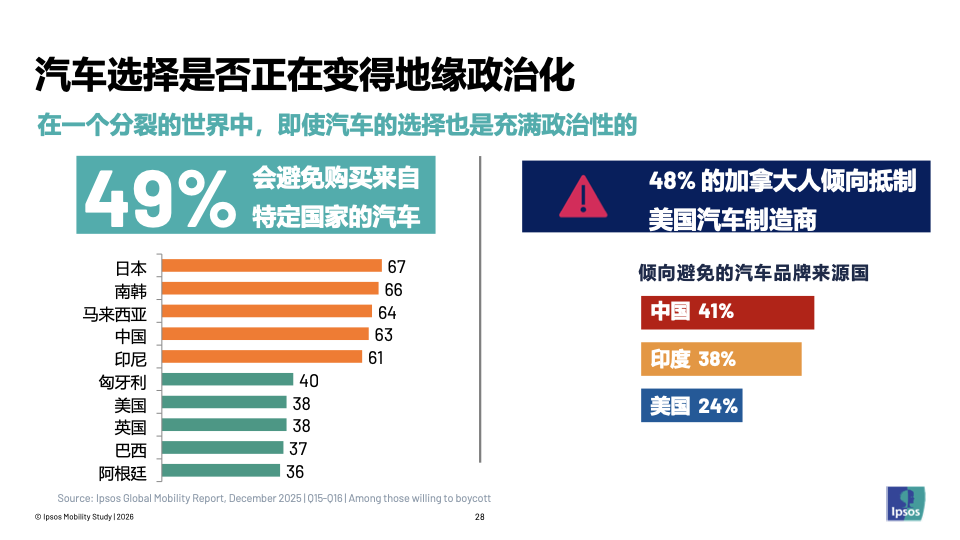
地缘政治对出口的影响是实质性的。 对于全球市场近一半的受访者而言,汽车制造商的“原产国”已成为购车时的重要考虑因素,他们会刻意避免购买来自特定国家的汽车。从此次全球调研的受访者数据来看,41%主动避开中国品牌,38%避开印度品牌,24%避开美国品牌。日本、韩国、马来西亚、中国、印尼消费者对"原产国"的敏感度最高;巴西、英国、美国、匈牙利则相对开放包容。


有意思的是,“排外”有时也包含“排己”。调研数据显示,17%的中国受访者倾向不买国产品牌,美国有31%不买美国车,就连传统的汽车强国德国,也有高达42%的受访者不买德国品牌。


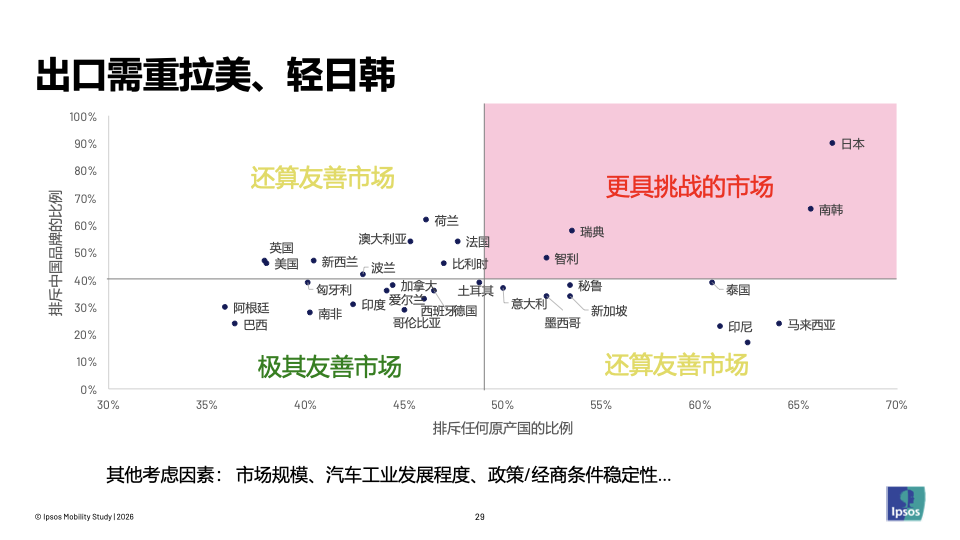
如果将“排斥任何原产国”与“排斥中国品牌”进行交叉比对,对车企而言:

  • 更具挑战的市场:日本、南韩、瑞典及智利。

  • 极其友善的市场:拉美、南非、东欧、加拿大,甚至是印度。


面对这些壁垒,从“单纯出口”转向“当地制造”是关键解法。调研报告显示,如果中国汽车品牌选择在当地制造,60%的德国与美国受访者表示,更愿意在下次购车时考虑中国品牌。 在地制造不仅能规避政策风险、提升知名度,更是建立品牌信赖感的有效捷径。


五、核心建议

综合益普索全球汽车消费者需求与态度洞察报告,益普索为出海的汽车制造商提供以下总结与核心建议:


  1. 跨越“技术科普”阶段:电动车优点多,但吸引力仍不足。车企必须跨越“技术科普”的阶段,致力于让电动车成为人们渴望的对象,而不仅仅是“我知道有这么个产品”。


  2. 正确理解“科技疲劳”:消费者抱怨的科技疲劳,本质上是关于有待进一步提升的用户体验,而非新技术本身。


  3. 信任是新的货币:数据安全将成为企业的核心竞争优势,尤其是在对隐私极其敏感的欧洲市场。


  4. 拒绝“一招吃遍天下”:布局全球用单一策略绝对不会奏效。由于地理、世代、基础设施和政治等因素,消费者的态度已高度碎片化,必须做到“一国一策”。


  5. 重视地缘政治的购车影响: 品牌来源地现在已是全球半数受访消费者的购买考虑因素之一。一方面,通过“在地制造(Local for Local)”来淡化国籍标签、融入当地社区,是建立全球性品牌不可或缺的战略。另一方面,也要为中国品牌集群建立起“值得信赖”的集体标签。


关于2026益普索全球汽车消费者需求与态度洞察报告: 由Ipsos在线平台进行的31市场调查结果,从2025年11月21日至12月5日,Ipsos共采访全球23,722名成年人,涵盖的国家包括阿根廷、澳大利亚、比利时、巴西、加拿大、智利、中国大陆、哥伦比亚、法国、德国、匈牙利、印度、印度尼西亚、爱尔兰、意大利、日本、马来西亚、墨西哥、荷兰、新西兰、秘鲁、波兰、新加坡、南非、韩国、西班牙、瑞典、泰国、土耳其、英国及美国。