
延续与断裂:当人口停止增长,品牌如何寻找下一个消费者?
在全球前20大经济体中,19个国家的总和生育率已低于维持人口稳定所需的水平,且仍在下降。消费者数量的收缩,正在改写经济增长的底层逻辑。过去面对这种变化,我们习惯从代际标签入手拆解消费者的差异,而今年我们发现,变化不止发生在代际之间,更发生在每个人的人生轨迹之中。这些变化背后,我们看到的是“延续”与“断裂”如何并存:
延续的是趋势:人口下降、老龄化加剧,是我们过去几年持续揭示的确定性未来。
断裂的是周期:传统“求学-工作-结婚-生子-退休”的单一直线人生,正在被重塑。一组新的现代里程碑正在出现:年轻人推迟传统意义上的独立;老年人在退休后享有更长的一段人生;而中年人则发现自己在两端都受到挤压。
这些变化对你的组织意味着什么?应当在何处做出什么调整?那些行动最明智者又将获得哪些新机会? 本文将从宏观趋势与具体人群两个维度展开,与你一同探讨这些问题对品牌、企业和组织的深远影响。
人口下降是一个数学上的确定性:出生人数一直在快速下降,死亡人数的增长则相对缓慢,两者叠加,下行已成定局。唯一的变量是时间,它在世界不同地区以不同速度发生,但总体趋势在各地都是相同的。
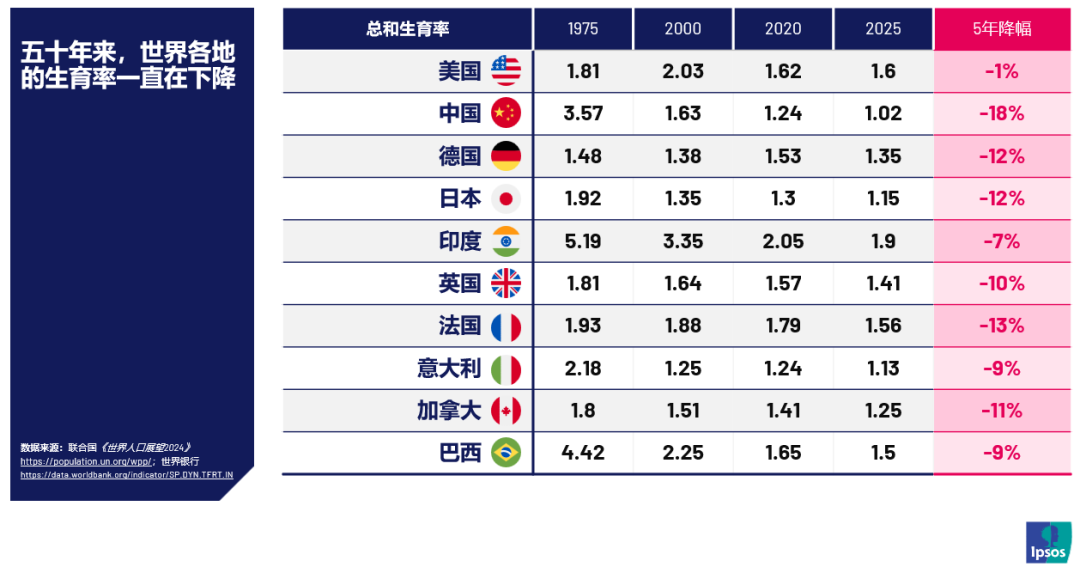
导致生育率下降的原因中,有三件事最为重要。
首先是城市化。孩子从农场中的劳动力帮手,变成了家庭中的成本中心,在城市里他们无法为家庭收入做出贡献;女性获得更多平等教育和就业的机会,生育窗口被自然压缩。
其次是资本驱动的生活模式。为工资而工作,意味着需要在家庭生活方面作出妥协,以便在这一体系中尽可能取得成就,这天然与组建家庭形成张力。
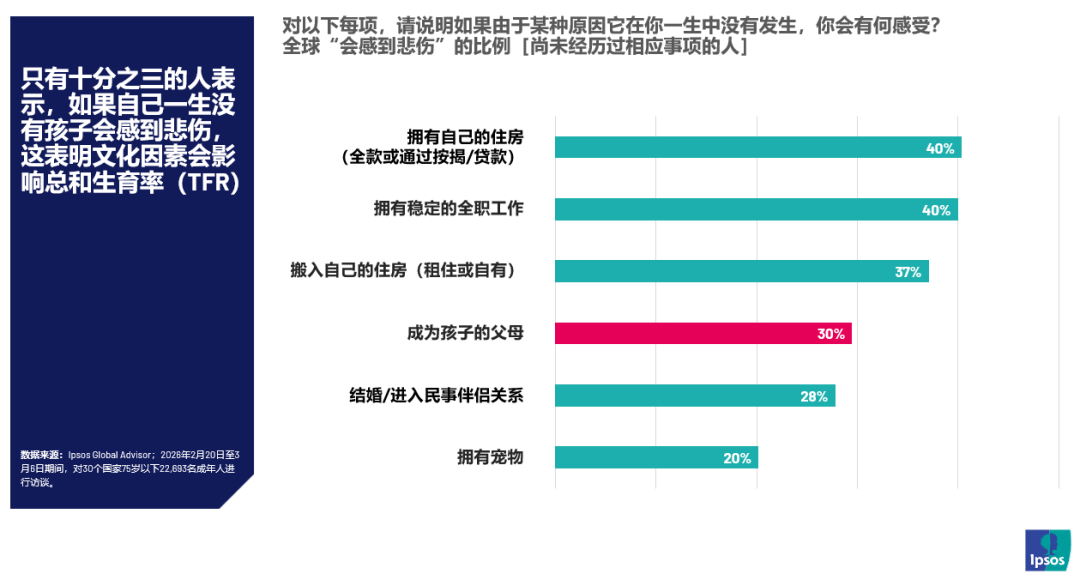
而最大的因素或许是文化。我们非常关注自己为下一代保护地球的责任,但与此同时,我们并不热衷于创造下一代。数据显示,只有十分之三的人表示,如果自己一生没有孩子会感到悲伤,这指向一个更深层的文化转变:生育不再被视为人生的默认选项或社会责任。
人口下降的商业影响是深远的。 二战后全球人口翻了两番,消费市场自动扩张。当这一前提消失,企业面临的根本转变是:从扩大产能,转向在有限消费群体中实现最大化价值。
人工智能可以提高生产效率,但机器人什么也不买。它们不会买午餐,不会为了参加派对而买一条新裙子——简单来说,机器人不会对消费产生任何影响。未来经济压力的关键不在生产端,而在消费端。
“如果没有人购买你生产的东西,生产成本是多少又有什么关系呢?”
两大经济现实
品牌和企业要适应不断变化的消费者人口结构,起点是理解人。基于此,我们识别出两种并存的经济现实:
“休眠经济”:指向资产充裕但被品牌长期忽视的老年群体。然而,拥有财富并不意味着处于高消费生命周期——他们可能已经买过房、买过车、养过孩子。钱在手里,不等于消费会自动释放。他们并非没有需求,而是长期未被有效沟通所激活。
“耐力经济”:指向另一群人——他们渴望获得与上一代同等的生活品质,却发现购房、储蓄养老日益遥不可及。71%的全球受访者认同“即使今天的年轻人努力工作,依然很难获得合适的住房”。他们有强烈的消费意愿,但购买力受限,需要品牌以更务实的姿态和语气与他们对话。
一边消费能力充足却缺乏激活,一边消费意愿强烈但购买力受限。随着60岁以上人口占比持续上升,家具、汽车、育儿等品类面临需求收缩,而健康管理、养老护理、老年人旅行等则迎来增长空间。问题的关键不是“消费者在哪里”,而是“你是否有能力激活他们”。
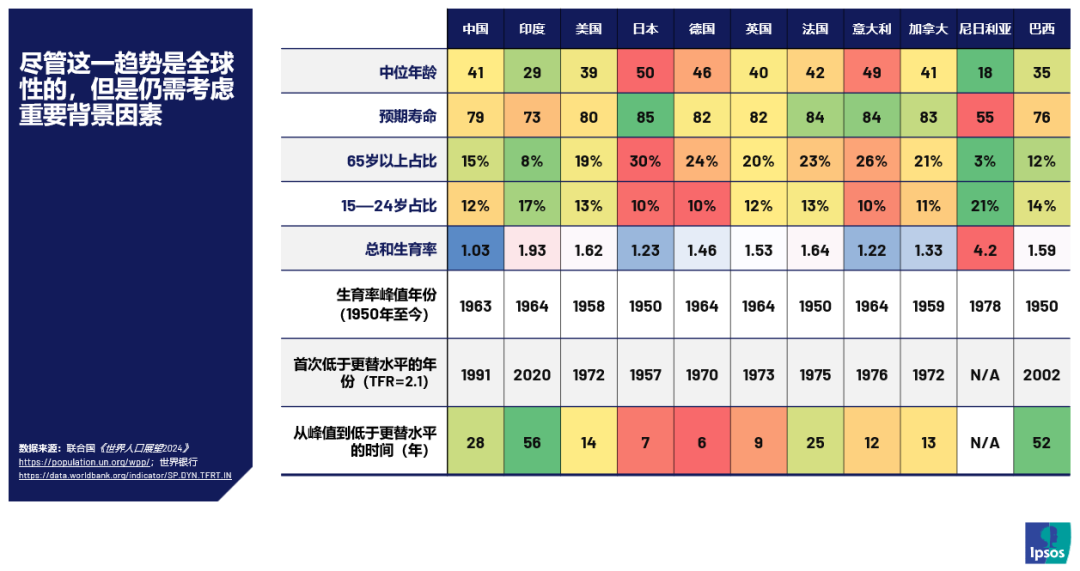
人口结构的改变,正在具体地作用于每个人的生活轨迹。当我们将目光从宏观数据转向具体的人,会发现这种冲击已经清晰地刻画出三个崭新的人生阶段。
长达数十年的人口结构变化,加上住房、就业和生活成本压力,创造了一种新的人生阶段,即“原型成年人”或“二十多岁人群”:他们既渴望独立,又不具备传统意义上的成年条件,被困在传统成年之前的一段延长期中,这正是“耐力经济”的人群画像。
数据清晰地展示了这一延迟:在经合组织国家,男女平均初婚年龄在1990年至2021年间上升了6岁。女性首次生育年龄持续上升——韩国已达33.1岁,西班牙31.5岁,多个市场已突破30岁。
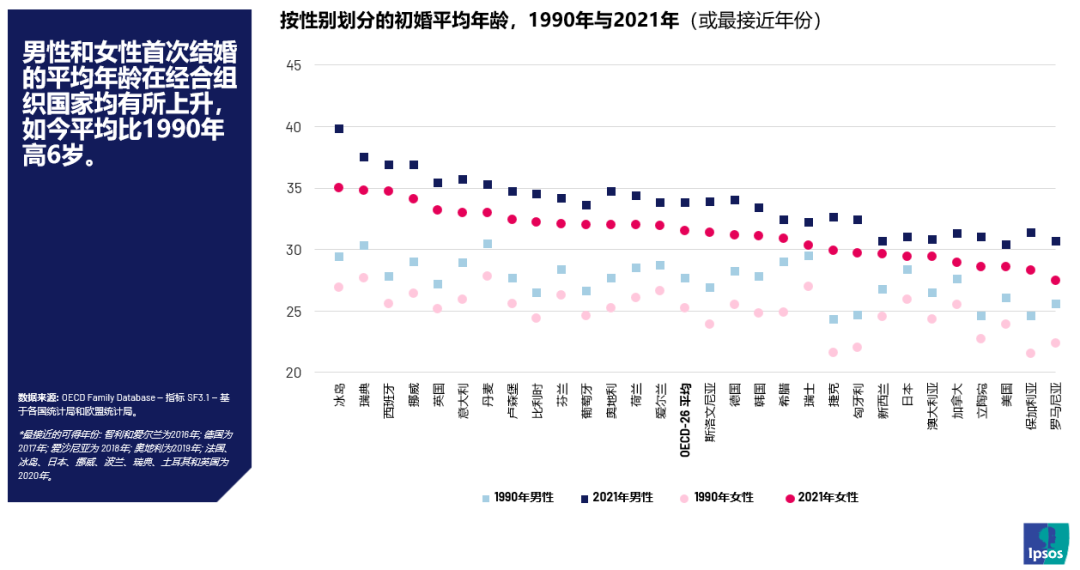
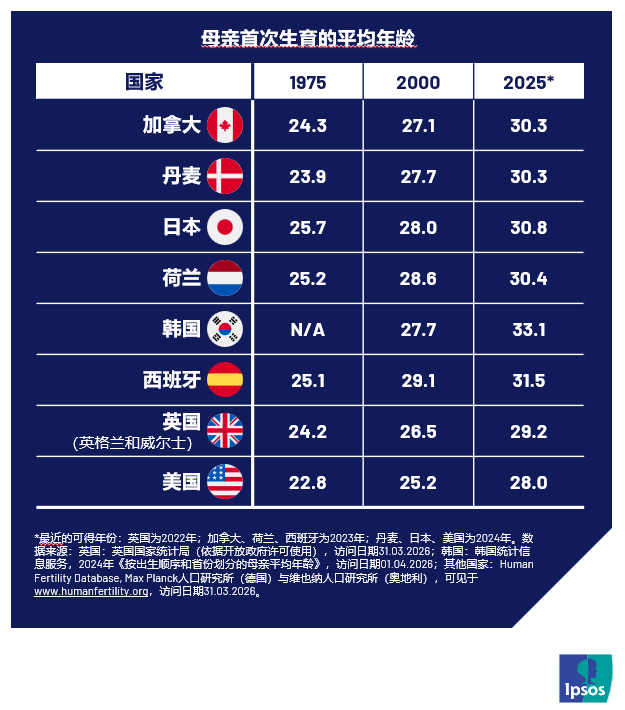
“延迟成年”仍然带有失败的意味,但这正日益成为常态,我们必须适应这一新现实。这些现代里程碑影响着人们如何饮食、旅行、消费和生活。
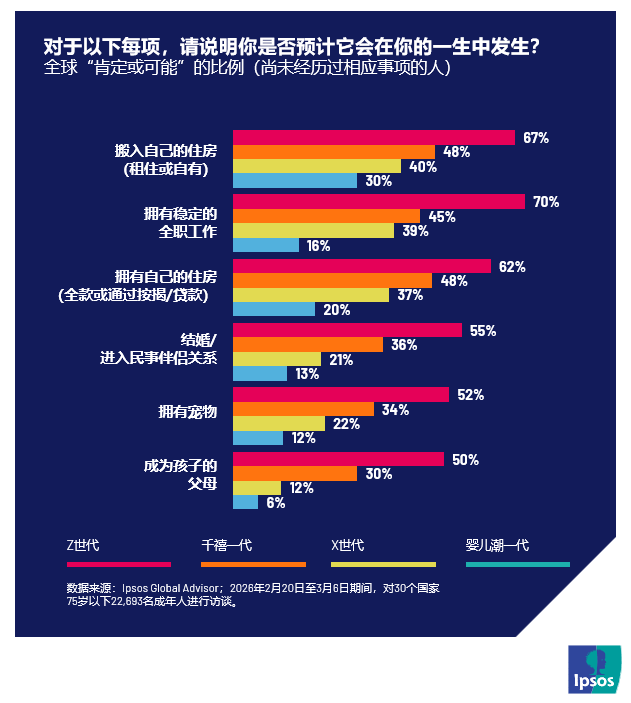
值得注意的是,他们推迟的只是实现的路径和时间,而非人生目标本身。 约六成Z世代仍期待拥有住房,超过一半期待结婚,一半期待成为父母。他们不是“不想”,而是“难以抵达”。这种“断裂”的表象之下,藏着“连续性”的内核——对安全、归属和家庭感的渴望从未消失。
一个正在浮现的早期迹象是:随着人们推迟生育,宠物与人的关系正在发生变化。51%的美国宠物主人视宠物为家庭成员。当传统家庭叙事被延迟,人们将爱与照顾的需求转移到更易获得的替代对象上。宠物成为表达照护、家庭感和情感投入的重要对象,宠物经济也因此持续高增长。虽然这种现象还在早期,但已经指向一个值得品牌关注的趋势——在等待传统人生节点到来之前,人们正在寻找情感替代品。
敏锐的品牌已开始回应:Kiin Living提供配备齐全的房间,并包含社区活动和共享办公空间,租期灵活;意大利BNL银行推出旨在支持36岁以下人群购房的“青年按揭贷款”;Splitwise让合租群体轻松分摊共同开支。这些创新的共同点在于:不再以“成家立业”为前提,而是在过渡期中发现新需求。
触达这一群体的方法:为他们提供一条通往独立的非传统路径。
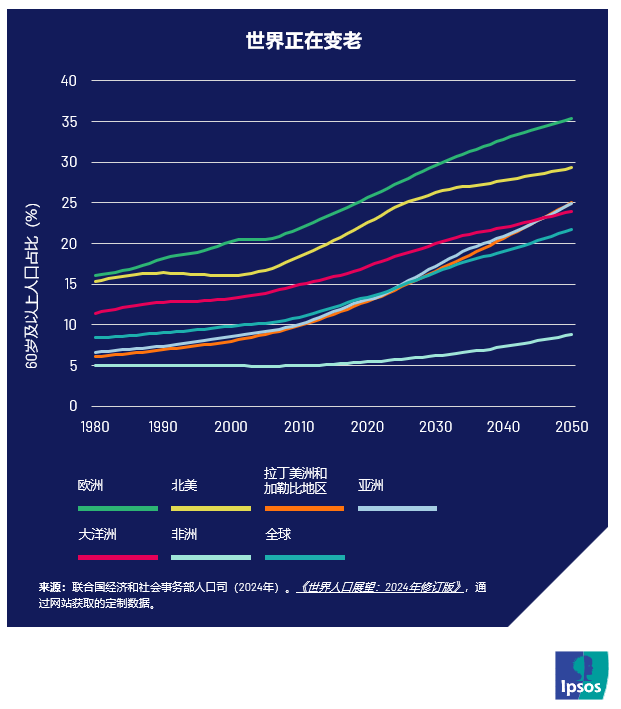
我们把这个由七旬、八旬、九旬和百岁老人组成的群体统称为“全龄老人”。在人口金字塔的这一端,人们寿命更长了,退休后的生命阶段正在显著延长。若将目光放宽至60岁以上,到2050年这一群体将达21亿,占全球人口的四分之一以上(26%)。全球预期寿命较1950年延长了27年,这正是“休眠经济”的人群画像。
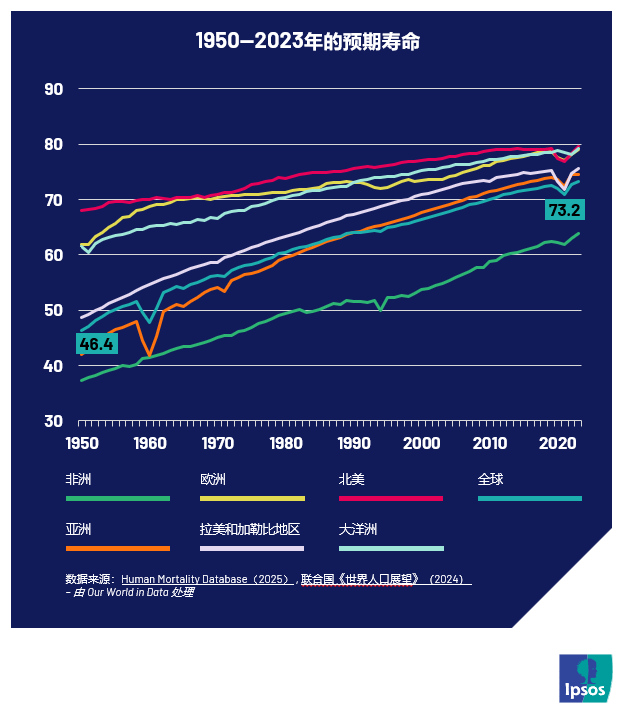
但品牌关注远未跟上。在33个国家中,约四成左右的消费者认为品牌(43%)和广告商(41%)更看重50岁以下人群。这是一个巨大的认知与现实的错位。
正如我们在2024年报告中讨论的,成熟成年人并不是一个同质群体,他们内部差异显著,取决于他们是活跃还是久坐、精通数字技术还是不使用数字技术(生活便利性、用户体验)、财务紧张还是财务安全。将他们视为一个同质化市场,是品牌最大的失误。
一些品牌已开始实践精细化策略。Natura按精确年龄段细分护肤产品,60+和70+产品线针对绝经后皮肤生物特征研发;雀巢“Vital”系列面向老年人提供特定营养饮品;巴西银行Itaú Unibanco通过WhatsApp向50岁以上客户推送免费金融教育课程。这些实践的共性,是放弃对老年群体的刻板想象,将其视为一个充满活力、需求多元的“第三人生”阶段。
触达这一群体的关键:为他们漫长的退休生活提供财务支持、设计更易读易开的包装、开发财富保护保险方案,并精准满足他们非常具体的健康、饮食和住房需求。
在这两个群体之间,是被夹在中间的中年人。推迟生育的后果在此显现:当他们年迈的父母开始需要更多照护时,自己的子女仍然年幼。这种双重挤压同时带来了情感和财务上的巨大压力。在英国,需赡养的老年人口数量预计将超过需抚育的未成年人口。
Lottie为企业提供员工老年照护福利解决方案,Sibstar推出帮助痴呆症老人管理财务的借记卡,EasyJet的“祖父母免费同行”活动允许祖父母在至少有一名儿童的家庭预订中免费旅行,让三代人同行更便捷。这些创新指向同一方向:当照料责任叠加,任何能释放这一群体时间、精力或财务压力的产品,都在进入一个被长期低估的市场。
触达这一群体的关键:减少摩擦、提高便利性。让产品和服务更简单、更灵活,以缓解他们的情绪压力。同时,在营销老年产品时,要考虑你的信息传递方式,因为做出购买决策的可能是成年子女。
人口在变少,人生在变长,阶段在变多。品牌要做的,不是在标签中寻找捷径,而是在真实的人生处境中,找到自己的位置。