Retail 2026: Blízkost značek je stabilní, rostou ti, kdo jsou víc vidět nebo se v očích zákazníků zlepšují
(Publikováno v časopise Retail News, listopad 2026)
Loni jsme v Retail News popsali, co znamená blízkost značky a jaké strategie z ní pro značky plynou – posílit autopilota v hlavě zákazníků, pokud má naše značka na trhu silnou pozici (přístup „Reinforce“), narušit zaběhnuté vzorce a vyzývat tak zavedené konkurenty („Disrupt“), nebo obhájit svou pozici pod tlakem konkurentů („Justify“). Nyní máme k dispozici už čtyři roky dat (2023–2026) a můžeme se proto podrobněji podívat na to, jak se blízkost vyvíjí v kategoriích blízkých retailu.
- Strategie „Posílení“ (Reinforce) je vhodná pro zavedené značky – ať už stabilní, či rostoucí – které by měly stavět na svých silných stránkách, udržovat pozitivní očekávání a doručovat bezproblémovou zákaznickou zkušenost. V rámci této strategie značky upevňují svou pozici a podporují automatické rozhodování zákazníků ve svůj prospěch.
- Strategii „Narušitele“ (Disrupt) využije značka, která chce narušit stereotypní chování zákazníků v dané kategorii a přilákat k sobě pozornost. Tato strategie je vhodná pro nováčky na trhu, kteří potřebují zaujmout a získat pozornost spotřebitelů.
- Strategie „Ospravedlnění“ (Justify) je vhodná pro značky, které potřebují obhájit svou hodnotu a význam pro zákazníka a potvrdit oprávněnost své ceny.
Nejbližší značky: mix českých a globálních
Než se podíváme na jednotlivé kategorie, stojí za to připomenout, které značky mají k Čechům nejblíže. Z celkem 332 měřených značek vedou YouTube a dm (shodně hodnota blízkosti 7,0), těsně za nimi je Lidl (6,9). Desítku nejbližších tvoří mix českých a zahraničních značek: vedle tradičně silných supermarketů, lékáren a platebních karet se v ní objevují i sociální sítě a FMCG značky jako Jar a Kofola. Hned v prvním roce měření se do top 10 dostala i Alza (blízkost 6,5). Pro retail je podstatné, že čtyři z deseti nejbližších značek – dm, Lidl, Alza a Dr. Max – jsou obchodníci.
TOP 10 ZNAČEK Z HLEDISKA BLÍZKOSTI, 2026
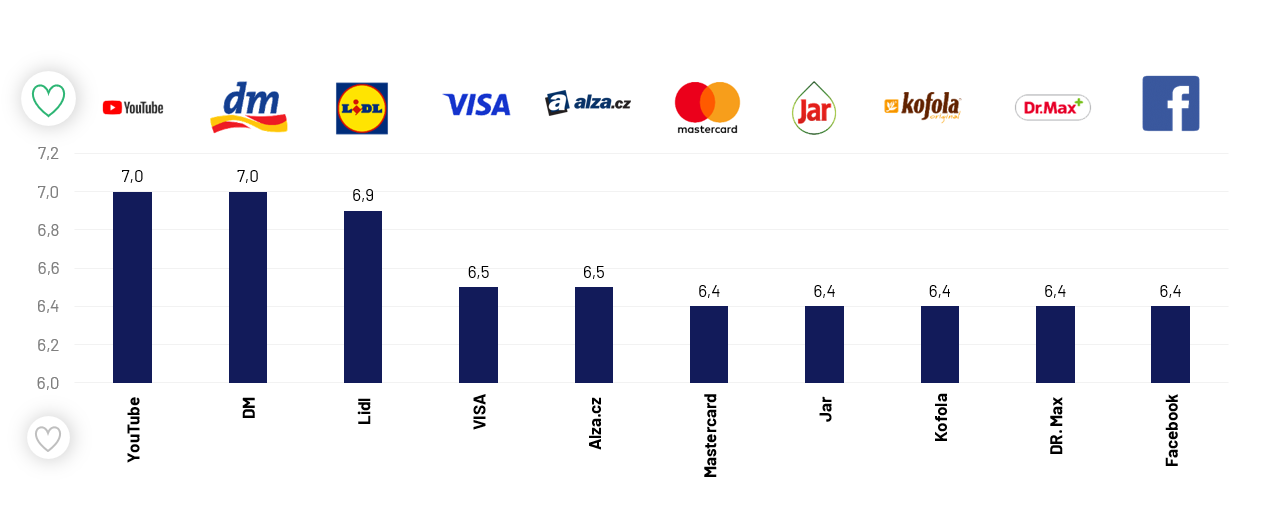
Pozn. Blízkost značek je měřena na škále 0 – 10, kde 0 = vůbec není blízká a 10 = velmi blízká; celý vzorek populace.
Nejbližší značky dokážou oslovit napříč generacemi: YouTube, Lidl, dm, Alza, Dr. Max a Kofola patří do top 10 ve všech třech sledovaných věkových skupinách (18–35, 36–50 a 51–65 let). Domácí původ přitom nehraje roli: průměrná česká i zahraniční značka dosahuje stejné blízkosti 3,0.
Supermarkety stabilní, lékárny ztrácejí, drogerie rostou
Supermarkety zůstávají retailovou kategorií, ke které mají lidé nejblíže. Jejich průměrná blízkost se však za čtyři roky prakticky nepohnula – z 5,3 v roce 2023 na 5,2 v letošním roce. Mnohem víc se děje níže v žebříčku. Nejvýrazněji si polepšily drogerie (z 2,2 na 2,7), růst ale táhnou především jednotlivé značky, nikoli celá kategorie. Opačným směrem se vydaly lékárny: jejich průměr od roku 2023 klesl z 5,1 na 4,6, hlavně kvůli propadu Pilulky, i tak ale z retailových kategorií zůstávají na druhém místě. Mírně ztrácejí také módní e-shopy (z 2,5 na 2,2) a čerpací stanice (z 3,4 na 3,2).
POHYBY VYBRANÝCH KATEGORIÍ 2023-2026
| Kategorie | 2023 | 2026 | Změna |
| Supermarkety | 5,3 | 5,2 | -0,1 |
| Drogerie a parfumerie | 2,2 | 2,7 | +0,5 |
| Lékárny | 5,1 | 4,6 | -0,5 |
| Módní e-shopy | 2,5 | 2,2 | -0,3 |
| Čerpací stanice | 3,4 | 3,2 | -0,2 |
Zlepšení, které zákazník vidí
Hlavním iniciátorem růstu blízkosti zůstává vývoj znalosti značky (která je branou k pozitivním očekáváním), druhým nejsilnějším faktorem je vnímané zlepšení. Zlepšení přitom lidé spontánně uvádějí jen u zhruba 6 % značek.
V retailu vnímá zlepšení nejvíc lidí u dm (34 %) a Lidlu (30 %). Následují Alza (25 %), Albert (24 %), Kaufland (22 %), Datart a Dr. Max (shodně 20 %), IKEA (18 %) a Penny s Rohlíkem (shodně 17 %). Jde o podíl z celé populace, takže velké a známé značky mají v tomto ukazateli přirozenou výhodu. Jako důvod lidé nejčastěji uvádějí nové produkty, ceny a slevy a to, že značka lépe naplňuje jejich potřeby.
TOP 10 RETAILOVÝCH ZNAČEK PODLE VNÍMANÉHO ZLEPŠENÍ
| Pořadí | Značka | Kategorie | Vnímané zlepšení 2026* |
| 1 | dm | Drogerie a parfumerie | 34 % |
| 2 | Lidl | Supermarkety | 30 % |
| 3 | Alza | Velké e-shopy a online tržiště | 25 % |
| 4 | Albert | Supermarkety | 24 % |
| 5 | Kaufland | Supermarkety | 22 % |
| 6 | Datart | Elektronika | 20 % |
| 7 | Dr. Max | Lékárny | 20 % |
| 8 | IKEA | Nábytek | 18 % |
| 9 | Penny | Supermarkety | 17 % |
| 10 | Rohlík | Supermarkety | 17 % |
*Podíl respondentů, kteří uvedli, že se značka zlepšila.
Retailové kategorie pod lupou
Zatímco tabulka výše ukazuje vývoj kategorií od roku 2023, u jednotlivých značek sledujeme meziroční změnu oproti roku 2025. Mezi supermarkety si nejvyšší blízkost drží Lidl (6,9), za ním jsou Kaufland (6,3) a Albert (6,1). Kategorie jako celek je stabilní: žádná ze značek se v blízkosti výrazněji nezměnila.
V drogeriích a parfumeriích dominuje dm s blízkostí 7,0, která je nejvyšší v celém retailu, a meziročně si navíc polepšila o 0,5 bodu. S odstupem následují Teta (5,4) a Rossmann (5,1). Růst kategorie ale netáhne jen lídr – polepšily si i značky Marionnaud (+0,4), TOP Drogerie (+0,3) a HEBE (+0,3).
Lékárny ztrácejí jako celek nejvíc ze všech retailových kategorií. Vedou Dr. Max (6,4) a BENU (5,7), nejvíc ale klesla Pilulka (−1,2), která prochází repositioningem.
Mezi obchodníky s obuví vedou Deichmann (4,8) a Baťa (4,6), s odstupem následují CCC (3,5) a Humanic (2,7). Všichni si meziročně drží stabilní pozici. Pohyb je vidět spíš u módních e-shopů: nejbližší Zalando (3,2) je stabilní, Modivo si polepšilo (+0,3), zatímco About You ztrácí (−0,3).
U čerpacích stanic je nejbližší Shell (4,0), těsně za ním MOL (3,7) a OMV (3,6), s odstupem následují ORLEN (3,2) a EuroOil (3,0). Meziročně jsou všechny značky stabilní. Kategorie zaostává ve vnímaném zlepšení: uvádí ho jen 2–5 % lidí, zatímco u lídrů retailu je to přes 30 %. Přitom velké sítě zná 85–91 % lidí, prostor tedy není ve znalosti, ale v tom, co jim značky nabízejí.
Nově zařazené retailové kategorie: většinou jeden jasný lídr
Velké e-shopy a elektro měříme poprvé v letošním roce, nábytek, DIY a sportovní obchody od roku 2025, a proto u nich sledujeme pořadí značek. Ve většině z nich má dominantní pozici jeden lídr.
Mezi e-shopy a online tržišti je to Alza (6,5) před Allegrem (4,3) a Temu (4,0), v elektru Datart (6,1) před Planeem Elektro (4,4), v nábytku IKEA (5,9) před JYSKem (5,1) a v DIY OBI (5,3) před Hornbachem (4,5).
Jen ve sportu jsou Sportisimo (5,5) a Decathlon (5,3) téměř vyrovnané. Alza se s blízkostí 6,5 řadí mezi nejbližší retailové značky vůbec, hned za dm (7,0) a Lidl (6,9).
Shrnutí: kdo meziročně posiloval
Největší meziroční růsty se v retailu soustředí do drogerií a parfumerií: vede dm (+0,5), za ním Marionnaud (+0,4) a TOP Drogerie (+0,3). Za výrazné zlepšení považujeme růst alespoň o 0,25 bodu. Tuto hranici dále překročily HEBE, sportovní obchody 4camping a InSPORTline a módní e-shop Modivo (všechny +0,3).
RETAILOVÉ ZNAČKY S MEZIROČNÍM RŮSTEM "BLÍZKOSTI" O 0,25 BODŮ A VÍCE, 2025-2026
| Značka | Kategorie | Změna |
| dm | Drogerie a parfumerie | +0,5 |
| Marionnaud | Drogerie a parfumerie | +0,4 |
| TOP Drogerie | Drogerie a parfumerie | +0,3 |
| 4camping | Sportovní obchody | +0,3 |
| Modivo | Módní e-shopy | +0,3 |
| InSPORTline | Sportovní obchody | +0,3 |
| HEBE | Drogerie a parfumerie | +0,3 |
Co z toho plyne pro retailery
Blízkost je v retailu setrvačná a mění se pomalu. Data ale ukazují, že se dá posunout – především tím, že je značka víc vidět a lidé ji lépe znají. Pomoci může i zlepšení, které zákazník skutečně zaznamená, ať už v novém sortimentu, cenách, nebo službách. Lídři kategorií tak mohou svou pozici dál posilovat, zatímco menší hráči potřebují být více vidět a narušit zaběhnuté nákupní zvyklosti. Slábnoucí lídři pak musejí hledat cesty, jak svou hodnotu obhájit.
O studii Ipsos Brand Success 2026
Studie měří blízkost 332 značek napříč 37 kategoriemi. Každou značku hodnotilo 400 respondentů, celkový vzorek tvořilo 2 670 respondentů. Sběr dat aktuálního 4. ročníku probíhal v létě 2026.
Výsledky studie je možné získat zdarma. Pro více informací o studii klikněte zde.

Executive Director Ipsos